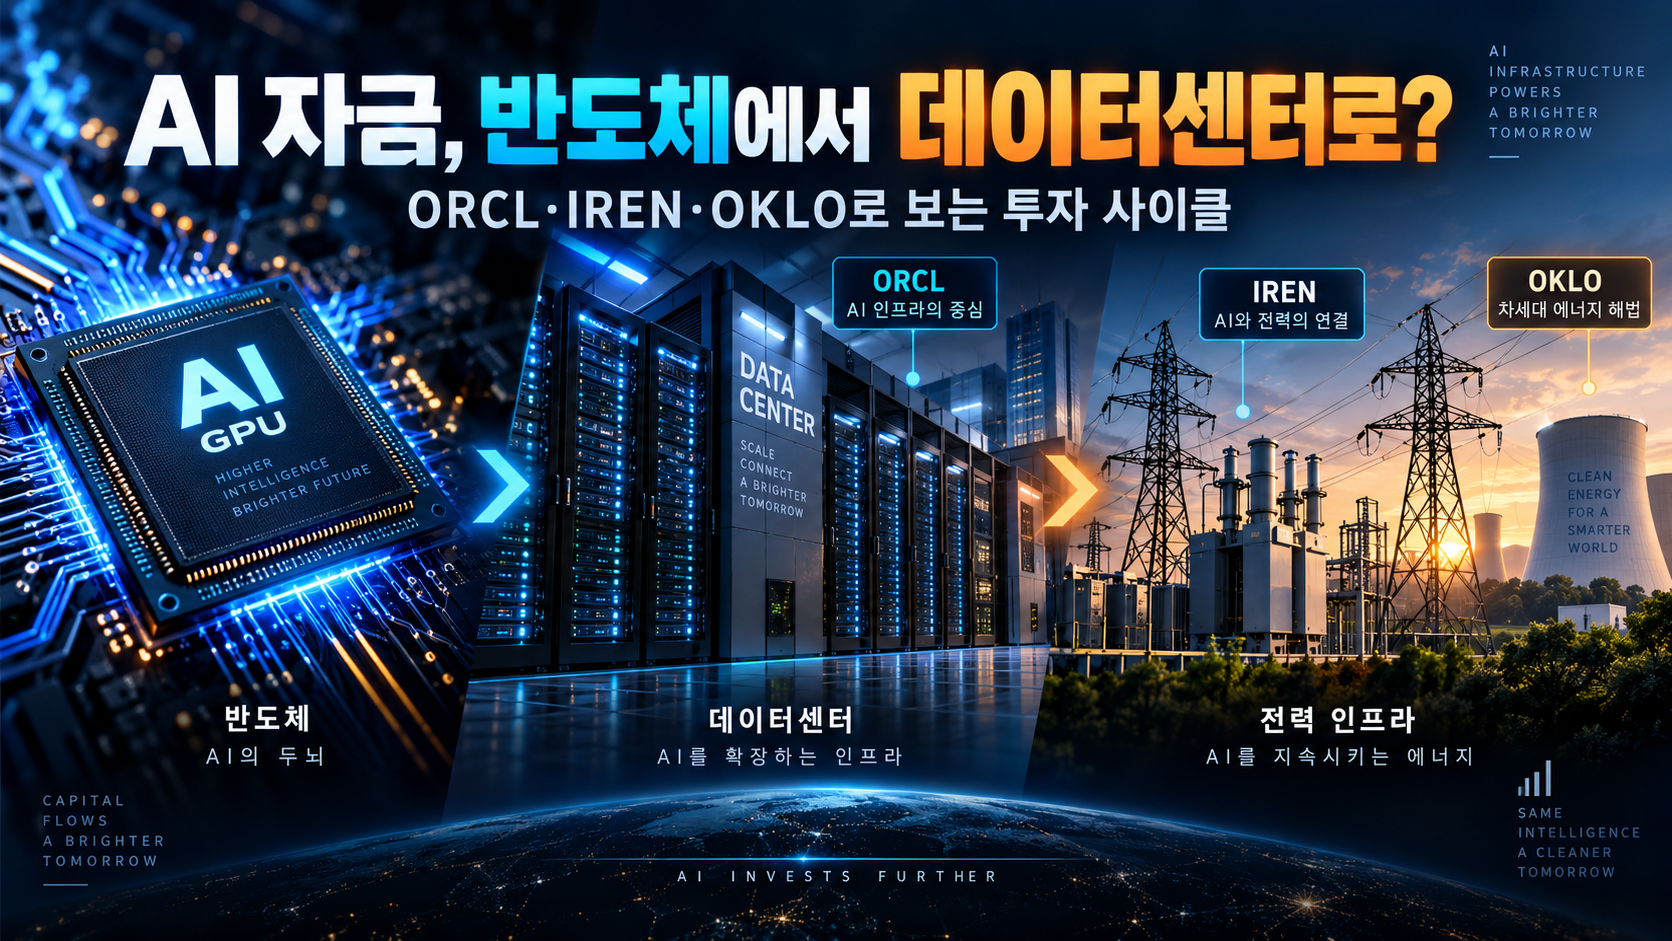
AI 관련 주식을 보다 보면 최근 한 가지 의문이 생깁니다.
표면적으로 보면 그렇게 보일 수 있습니다. 엔비디아와 AMD가 AI 연산용 GPU를 공급하고, 그 GPU를 수십만 개 설치하기 위해 데이터센터가 지어지고, 데이터센터에는 전력·냉각·변압기·송전망이 필요하기 때문입니다.
하지만 현재 상황을 “AI 주도권이 반도체에서 데이터센터로 완전히 넘어갔다”고 표현하면 정확하지 않습니다.
2026년 현재는 오히려 AI 반도체가 여전히 핵심 주도축으로 남아 있는 가운데, 막대한 AI 설비투자가 데이터센터와 전력 인프라로 확산되는 단계라고 보는 편이 더 정확합니다.
이번 글에서는 최신 실적을 기준으로 AI 투자 사이클이 지금 어디까지 왔는지, 그리고 Oracle, IREN, Oklo가 모두 데이터센터 테마에 묶이면서도 왜 전혀 다른 위험을 가진 기업인지 살펴보겠습니다.
핵심부터 보면
- 엔비디아·AMD의 AI 반도체 실적은 여전히 폭발적으로 성장하고 있습니다.
- 동시에 빅테크의 수천억 달러 규모 CAPEX가 데이터센터 건설과 전력설비로 흘러가고 있습니다.
- Vertiv·Eaton·Quanta Services처럼 냉각·전력·송전 인프라 기업은 이미 시장의 재평가를 상당 부분 받았습니다.
- Oracle은 이미 AI 클라우드와 데이터센터에서 대규모 매출을 발생시키는 단계입니다.
- IREN은 비트코인 채굴 전력을 AI Cloud로 빠르게 전환하는 고성장 확장 단계입니다.
- Oklo는 데이터센터에 필요한 미래 전력을 공급하려는 단계로, 사업 실행 위험이 훨씬 높습니다.
- AI 사이클은 반도체를 버리고 다음 산업으로 넘어가는 방식보다 연산 → 데이터센터 → 전력 인프라 → 발전 → Physical AI로 층이 추가되는 형태에 가깝습니다.
AI 투자 사이클은 지금 정확히 어디까지 왔을까?
AI 산업의 흐름을 아주 단순하게 나누면 다음과 같이 생각할 수 있습니다.
↓
AI 서버·데이터센터
↓
전력·냉각·변압기·송전
↓
발전소·원전
↓
Physical AI·로봇
중요한 것은 이 단계들이 앞 단계가 끝나야 다음 단계가 시작되는 구조가 아니라는 점입니다.
현재는 1단계인 AI 반도체가 여전히 빠르게 성장하면서, 2~4단계에 필요한 실제 인프라 투자가 동시에 커지고 있는 상황입니다.
즉 반도체에서 자금이 모두 빠져 데이터센터로 이동하고 있는 것이 아니라, AI 투자 파이가 커지면서 반도체 밖의 영역에서도 실적이 발생하기 시작한 것입니다.
엔비디아가 아직 AI 시장의 중심이라고 볼 수 있는 이유
최신 실적을 보면 AI 반도체가 이미 성장을 끝낸 산업이라고 보기 어렵습니다.
엔비디아의 2027 회계연도 2분기 매출은 962억 달러로 전년 동기 대비 106% 증가했습니다.
그중 데이터센터 매출만 890억 달러였으며 전년 동기 대비 117% 증가했습니다.
AMD 역시 2026년 2분기 데이터센터 부문 매출이 67억 달러로 전년 대비 107% 증가했습니다. AMD 전체 매출의 약 58%가 데이터센터 부문에서 발생했습니다.
따라서 현재 시장을 “반도체 시대 종료 → 데이터센터 시대 시작”으로 나누기보다 “반도체 중심의 AI 투자가 물리적 인프라까지 확장되는 과정”으로 보는 편이 자연스럽습니다.
왜 갑자기 데이터센터가 중요한 투자 영역이 됐을까?
GPU를 구매하는 것만으로 AI 서비스를 제공할 수는 없습니다.
GPU 수만 개를 실제로 가동하려면 건물, 전력, 네트워크, 냉각, 비상전원, 변압기, 송전망까지 필요합니다.
이 때문에 AI CAPEX가 커질수록 반도체 업체뿐 아니라 AI 서버가 실제로 들어갈 물리적 공간을 만드는 회사들까지 수혜 범위가 넓어집니다.
실제로 Microsoft는 2026 회계연도 4분기에 자본적 지출을 약 410억 달러 집행했습니다. 회사는 달력 기준 2026년 CAPEX 예상치를 회계처리 변화 반영 후 약 1,750억 달러 수준으로 설명했습니다.
Meta 역시 2026년 2분기에 310.8억 달러의 CAPEX를 집행했고, 2026년 전체 전망을 1,300억~1,450억 달러로 제시했습니다.
데이터센터 인프라는 아직 아무도 안 오른 숨은 테마일까?
그렇지는 않습니다.
대표적인 데이터센터 인프라 관련 기업들은 이미 상당한 실적 성장과 주가 재평가를 경험했습니다.
Vertiv|전력관리와 냉각
Vertiv는 데이터센터의 전력관리, UPS, 열관리와 냉각 솔루션 등을 공급합니다.
2026년 2분기 매출은 32.74억 달러로 전년 대비 24% 증가했고, 조정 영업이익률은 22.6%까지 상승했습니다.
9월 25일 기준 연초 이후 총수익률도 약 +56% 수준이었습니다.
Eaton|배전·전력 장비
Eaton은 데이터센터뿐 아니라 산업·전력망에 필요한 배전 및 전기장비를 공급합니다.
2026년 2분기 매출은 85억 달러로 전년 대비 21% 증가했고, Electrical Americas의 최근 12개월 평균 주문은 유기적으로 41% 증가했습니다.
9월 25일 기준 연초 이후 총수익률은 약 +39%였습니다.
Quanta Services|송전망과 전력 인프라
Quanta는 송전, 변전소, 배전망 등 데이터센터에 전기를 전달하는 인프라 건설과 연결됩니다.
2026년 2분기 매출은 95.6억 달러, 총 백로그는 534억 달러를 기록했습니다.
회사 역시 데이터센터 등으로 인한 전력수요 증가가 송전·변전 인프라 수요를 높이고 있다고 설명했습니다.
9월 25일 기준 연초 이후 총수익률도 약 +54%였습니다.
그렇다면 데이터센터에서 아직 남아 있는 기회는 어디일까?
여기서부터 시장이 조금 복잡해집니다.
이미 실적이 좋고 사업모델이 검증된 전력장비 기업들은 주가에도 상당한 기대가 반영됐습니다.
반면 시장이 상대적으로 더 보수적으로 평가할 수 있는 곳은 막대한 CAPEX와 부채를 먼저 투입해야 하고, 실적이 몇 년 뒤에 나타나는 사업입니다.
대표적으로 대규모 데이터센터 운영사, 전력 확보형 데이터센터 개발사, 새로운 발전 프로젝트 등이 여기에 해당합니다.
하지만 이것을 “저평가되어 있으니 결국 오른다”라고 해석하면 안 됩니다.
시장이 낮은 평가를 주는 데는 자금조달, 공사 지연, 고객 집중, 전력 연결, 인허가, 수익성 같은 실제 위험이 있기 때문입니다.
Oracle, IREN, Oklo를 비교하면 이 차이를 매우 쉽게 이해할 수 있습니다.
Oracle은 어디에 위치할까?|이미 AI 연산을 팔고 있는 단계
Oracle은 AI 데이터센터를 짓기만 하는 회사가 아닙니다.
Oracle Cloud Infrastructure를 통해 실제 기업과 AI 개발자에게 GPU 연산, 스토리지, 네트워크, 데이터베이스 서비스를 판매합니다.
즉 데이터센터라는 물리적 인프라를 실제 클라우드 매출로 전환하고 있는 단계입니다.
2027 회계연도 1분기 Oracle 전체 매출은 193억 달러로 전년 대비 30% 증가했습니다.
클라우드 전체 매출은 116억 달러, 이 중 OCI를 중심으로 한 IaaS 매출은 74억 달러로 121% 증가했습니다.
Oracle은 한 분기에만 850MW의 데이터센터 용량을 추가했고, 직전 분기 말 이후 AI Cloud 고객에게 30만 개 이상의 GPU를 추가 공급했다고 밝혔습니다.
계약잔액을 의미하는 RPO는 6,640억 달러까지 증가했습니다.
그런데 Oracle에도 위험은 있다
AI 클라우드 성장에는 막대한 선행투자가 필요합니다.
Oracle의 FY27 1분기 CAPEX는 약 285억 달러였고, 영업현금흐름이 크게 늘었음에도 해당 분기 자유현금흐름은 약 -50억 달러였습니다.
Oracle은 FY27 1분기에 ATM 방식으로 200억 달러 규모의 신주도 발행했습니다.
IREN은 어디에 위치할까?|전력 확보형 데이터센터의 AI 전환
IREN은 Oracle과 출발점이 다릅니다.
원래 대규모 전력과 데이터센터 인프라를 이용해 비트코인 채굴을 해오던 회사였지만, 현재는 기존 전력과 데이터센터를 AI Cloud용 GPU 인프라로 빠르게 전환하고 있습니다.
2026 회계연도 AI Cloud Services 매출은 1억 2,880만 달러로 전년 1,640만 달러에서 약 8배 증가했습니다.
같은 기간 비트코인 채굴 매출은 5억 7,820만 달러, 전체 매출은 7억 700만 달러였습니다.
즉 현재 숫자만 보면 아직 기존 비트코인 채굴 매출이 더 크지만, 회사의 투자방향은 빠르게 AI Cloud 쪽으로 움직이고 있습니다.
8월 말 회사가 제시한 기준으로는 2026년 용량에서 계약된 ARR이 약 40억 달러, 현재 실제 가동 중인 ARR이 약 10억 달러였습니다.
또 Microsoft에 첫 50MW급 액체냉각 AI Cloud 배치인 Horizon 1을 인도했고, 2026년 AI Cloud 용량 480MW, 2027년 1.2GW 규모까지 확장을 추진하고 있습니다.
IREN이 일반 데이터센터 회사와 다른 이유
IREN의 강점은 전력에 연결된 토지와 데이터센터 인프라를 이미 확보해왔다는 것입니다.
2026년 6월 말 기준 회사에서 확보한 전력 연결 계약·협약 등은 약 5GW 규모였습니다.
AI 시대에는 GPU 자체뿐 아니라 GPU를 꽂을 수 있는 전력과 데이터센터가 부족하기 때문에 이 자산이 AI Cloud 사업으로 전환될 수 있습니다.
비트코인이 오르면 IREN도 수혜를 받을까?
비트코인 채굴 사업이 아직 남아 있기 때문에 비트코인 가격이 강할 경우 남아 있는 채굴 사업 수익성에 긍정적으로 작용할 가능성은 있습니다.
하지만 한 가지 중요한 차이가 있습니다.
IREN은 2026년 6월 말 기준 채굴한 비트코인을 일반적으로 매일 현금화했고 대차대조표에 비트코인을 보유하지 않았습니다.
또 회사는 2026년 말까지 비트코인 채굴에서 AI Cloud로의 전환을 상당 부분 완료한다는 목표를 제시했습니다.
IREN의 가장 큰 위험
확장 속도가 빠른 만큼 자금조달과 실행 위험도 큽니다.
FY26 순손실은 -7억 260만 달러였는데, 이 가운데 상당 부분은 비트코인 채굴 장비를 폐기하고 AI용으로 시설을 전환하며 발생한 비현금성 손상차손의 영향을 받았습니다.
GPU 투자 역시 외부금융을 적극 활용합니다. 일부 신규 GPU 금융은 90% 수준의 GPU CAPEX를 조달하지만 금리가 9%로 제시된 사례도 있습니다.
따라서 IREN은 매출 전환이 계획대로 이루어질 경우 성장폭이 크지만, 공사·GPU 설치·고객계약·자금조달 중 하나만 꼬여도 변동성이 커질 수 있는 단계입니다.
Oklo는 어디에 위치할까?|AI 데이터센터의 미래 전력에 베팅
Oklo는 Oracle이나 IREN보다 AI 투자 사이클의 훨씬 뒤쪽에 위치합니다.
회사가 직접 GPU 연산을 판매하는 것이 아니라, 향후 데이터센터에 필요한 24시간 안정적인 전력 자체를 생산해 판매하려고 하기 때문입니다.
특히 2026년 1월 Oklo는 Meta와 함께 오하이오에 최대 1.2GW 규모의 원자력 발전 캠퍼스를 추진하는 계약을 발표했습니다.
Meta가 전력비 일부를 선지급해 Oklo의 핵연료 확보와 초기 개발을 지원하는 구조입니다.
다만 이 사업은 현재 Oracle의 OCI처럼 대규모 전력 판매 매출을 이미 내고 있는 단계가 아닙니다.
Oklo의 2026년 상반기 매출은 엔지니어링·컨설팅과 제조·가공 서비스 등을 합쳐 약 121만 달러 수준이었습니다.
같은 기간 순손실은 8,160만 달러였습니다.
반면 6월 말 현금·현금성자산·시장성 채무증권은 약 30.1억 달러였습니다.
Oklo가 데이터센터 테마에서 주목받는 이유
AI 데이터센터는 순간적으로 전기를 쓰는 것이 아니라 24시간 막대한 전력을 필요로 합니다.
태양광과 풍력뿐 아니라 가스발전, 원전, SMR과 같은 안정적인 발전원에 대한 관심이 커지는 이유입니다.
Oklo의 논리는 단순합니다.
↓
데이터센터 증가
↓
24시간 전력수요 증가
↓
신규 발전설비 필요
↓
차세대 원전 기회
하지만 세 종목 중 사업 실행 위험은 가장 크다
원전은 데이터센터보다도 실제 사업화까지 시간이 오래 걸립니다.
인허가, 연료 확보, 설계, 건설, 공사비, 상업운전 일정 등 여러 단계가 남아 있습니다.
Meta와 추진하는 오하이오 1.2GW 프로젝트의 첫 단계도 현재 계획상 빠르면 2030년 가동을 목표로 하고 있습니다.
따라서 Oklo의 기업가치는 현재 매출보다 향후 수년간 프로젝트가 실제 발전소와 현금흐름으로 전환될 가능성에 훨씬 크게 의존합니다.
Oracle·IREN·Oklo를 같은 데이터센터주로 보면 안 되는 이유
| 기업 | AI 사이클 위치 | 현재 단계 | 주요 위험 |
|---|---|---|---|
| Oracle | AI Cloud·데이터센터 | 대규모 실매출 발생 | CAPEX·자금조달·고객집중·수익성 |
| IREN | 전력+DC+GPU Cloud | 고속 전환·확장 | 공사·금융비용·고객계약·실행 |
| Oklo | 발전·차세대 원전 | 미래 사업화 단계 | 인허가·연료·건설·일정·자금 |
같은 AI 데이터센터 테마 안에서도 미래 현금흐름을 얼마나 멀리 내다보고 투자하느냐가 전혀 다릅니다.
Oracle은 이미 데이터센터에서 매출을 만들고 있고, IREN은 기존 전력자산을 AI Cloud 매출로 전환하는 중이며, Oklo는 그 데이터센터가 향후 사용할 전력원을 만드는 단계입니다.
따라서 세 회사를 단순히 “AI 데이터센터주”라는 하나의 묶음으로 비교하는 것은 사업위험을 제대로 보여주지 못합니다.
CAPEX가 큰 회사는 왜 주가가 답답할 수 있을까?
AI 인프라 사업의 특징은 돈을 먼저 쓰고 매출은 나중에 발생한다는 것입니다.
GPU를 사고, 데이터센터를 짓고, 전력망을 연결한 다음에야 고객에게 연산을 판매할 수 있습니다.
따라서 시장은 단순히 “AI 수요가 많다”만 보지 않습니다.
얼마나 많은 CAPEX가 필요한가?
부채금리는 얼마인가?
주식 추가 발행이 필요한가?
고객계약 기간은 얼마나 긴가?
공사가 늦어지면 누가 비용을 부담하는가?
투자한 돈이 실제 자유현금흐름으로 돌아오는 데 몇 년이 걸리는가?
이 때문에 시장이 CAPEX와 부채 부담을 이유로 일부 데이터센터 사업자나 발전회사를 낮게 평가한다면 그곳에서 향후 재평가 기회가 나올 수도 있습니다.
하지만 반대로 시장 할인이 실제 사업위험을 정확히 반영하고 있을 가능성도 있습니다.
따라서 단순히 “반도체보다 덜 올랐다”는 이유만으로 저평가라고 판단해서는 안 됩니다.
앞으로 AI 투자 사이클은 어디까지 확장될까?
현재 흐름을 산업 구조로 보면 AI 투자는 다음 순서로 범위가 넓어질 가능성이 있습니다.
1단계|AI 반도체
GPU·CPU·HBM·네트워크 반도체
엔비디아·AMD 등
2단계|AI 데이터센터·클라우드
GPU를 실제 서비스로 판매
Oracle·IREN·Microsoft·Amazon 등
3단계|전력·냉각·배전·송전
Vertiv·Eaton·Quanta Services 등
4단계|발전원
가스·원전·SMR 등 신규 전력공급
Oklo 등
5단계|Physical AI·로봇
데이터센터 안에서 학습한 AI가 자동차·로봇·공장·물류 등 현실세계로 확장
엔비디아 역시 최근 실적 발표에서 Physical AI가 본격적으로 등장하기 시작하고 있다고 설명했습니다.
이 단계가 확대된다면 AI 투자 사이클은 데이터센터에서 끝나는 것이 아니라 로봇, 자율주행, 산업자동화, 센서, 모터, 배터리 등 또 다른 물리적 산업으로 확장될 수 있습니다.
결론|반도체에서 데이터센터로 넘어가는 게 아니라 AI의 범위가 넓어지고 있다
현재 AI 시장을 “반도체는 끝났고 다음은 데이터센터”라고 보는 것은 너무 단순합니다.
엔비디아와 AMD의 최신 실적을 보면 AI 반도체 수요는 여전히 매우 강합니다.
다만 이제 반도체를 구입하는 데서 끝나지 않고 수십만 개의 GPU를 실제로 가동하기 위한 데이터센터, 냉각, 배전, 송전, 발전설비까지 투자가 확산되고 있습니다.
‘반도체 → 데이터센터로 교체되는 단계’라기보다
‘반도체를 중심으로 데이터센터·전력·발전까지 수익원이 확장되는 단계’에 가깝습니다.
그래서 Oracle, IREN, Oklo를 볼 때도 같은 데이터센터 테마라는 이유만으로 묶기보다 현재 실제로 돈을 버는 위치와 미래 실적을 얼마나 선반영하고 있는지를 구분해서 볼 필요가 있습니다.
Oracle은 이미 AI Cloud 매출이 폭발적으로 늘어나는 단계이고, IREN은 전력과 데이터센터를 AI Cloud로 전환하며 매출구조 자체가 바뀌는 단계이며, Oklo는 그 이후 필요한 장기 전력수요를 겨냥하는 단계입니다.
뒤쪽 단계로 갈수록 성공했을 때 시장 규모는 클 수 있지만, 동시에 실제 현금흐름까지의 거리와 사업 실행 위험도 커집니다.
오늘은 제 포트폴리오에 실제로 담고 있는 오라클,아이렌,오클로를 집중적으로 조사해 보았습니다.
제가 이 종목들을 들고 있는 이유는 반도체섹터를 놓쳤기 때문이라고도 볼 수 있겠습니다... (포모)
제가 생각해 봤을때 제2의 삼성전자,sk하이닉스는 데이터센터테마주 중에서도 현재 주가가 불안에 의해 많이 눌려있는 종목에서 나올 가능성이 높다고 생각하고 있습니다.
현재 글에서도 설명하듯 저 3종목은 데이터센터테마주중 각기 다른 성격을 띄고 있는 종목들이면서 동시에 그 섹터들중
상대적으로 저평가를 받고 있다고 봅니다.
긴글 읽어주셔서 감사합니다.
본 글의 기업 실적과 사업현황은 NVIDIA FY2027 Q2 실적, AMD 2026 Q2 실적, Oracle FY2027 Q1 실적, IREN FY2026 실적 및 SEC 10-K, Oklo 2026 Q2 SEC 10-Q, Vertiv·Eaton·Quanta Services 2026 Q2 실적자료를 기준으로 작성했습니다.
Vertiv·Eaton·Quanta Services의 연초 이후 수익률은 2026년 9월 25일 종가 기준 공개 시장데이터를 참고했으며 주가는 이후 변동될 수 있습니다.
함께 보면 좋은 시장 분석
▶ 미국 국채금리가 오르면 왜 주식과 비트코인이 흔들릴까?
AI 인프라 투자에는 막대한 자본이 필요하기 때문에 금리와 자금조달 비용을 함께 보면 Oracle·IREN 같은 대규모 CAPEX 기업의 위험을 이해하기 쉽습니다.